Le secteur du bâtiment en 2025 présente un paysage en demi-teinte, mêlant défis et perspectives positives. Notre décryptage vous donne les outils pour comprendre cette conjoncture, anticiper les changements et profiter des opportunités pour votre entreprise. Nous analysons les évolutions actuelles, les prévisions officielles et les différents leviers de relance pour naviguer efficacement dans ce contexte économique spécifique.
Conjoncture bâtiment 2025
2025 marque un moment charnière pour le BTP français, avec une économie qui combine obstacles persistants et premiers indicateurs de reprise. Les études menées par la Fédération Française du Bâtiment et divers experts dessinent une situation contrastée, nécessitant une analyse approfondie des données du secteur.
Où en est l'activité du bâtiment
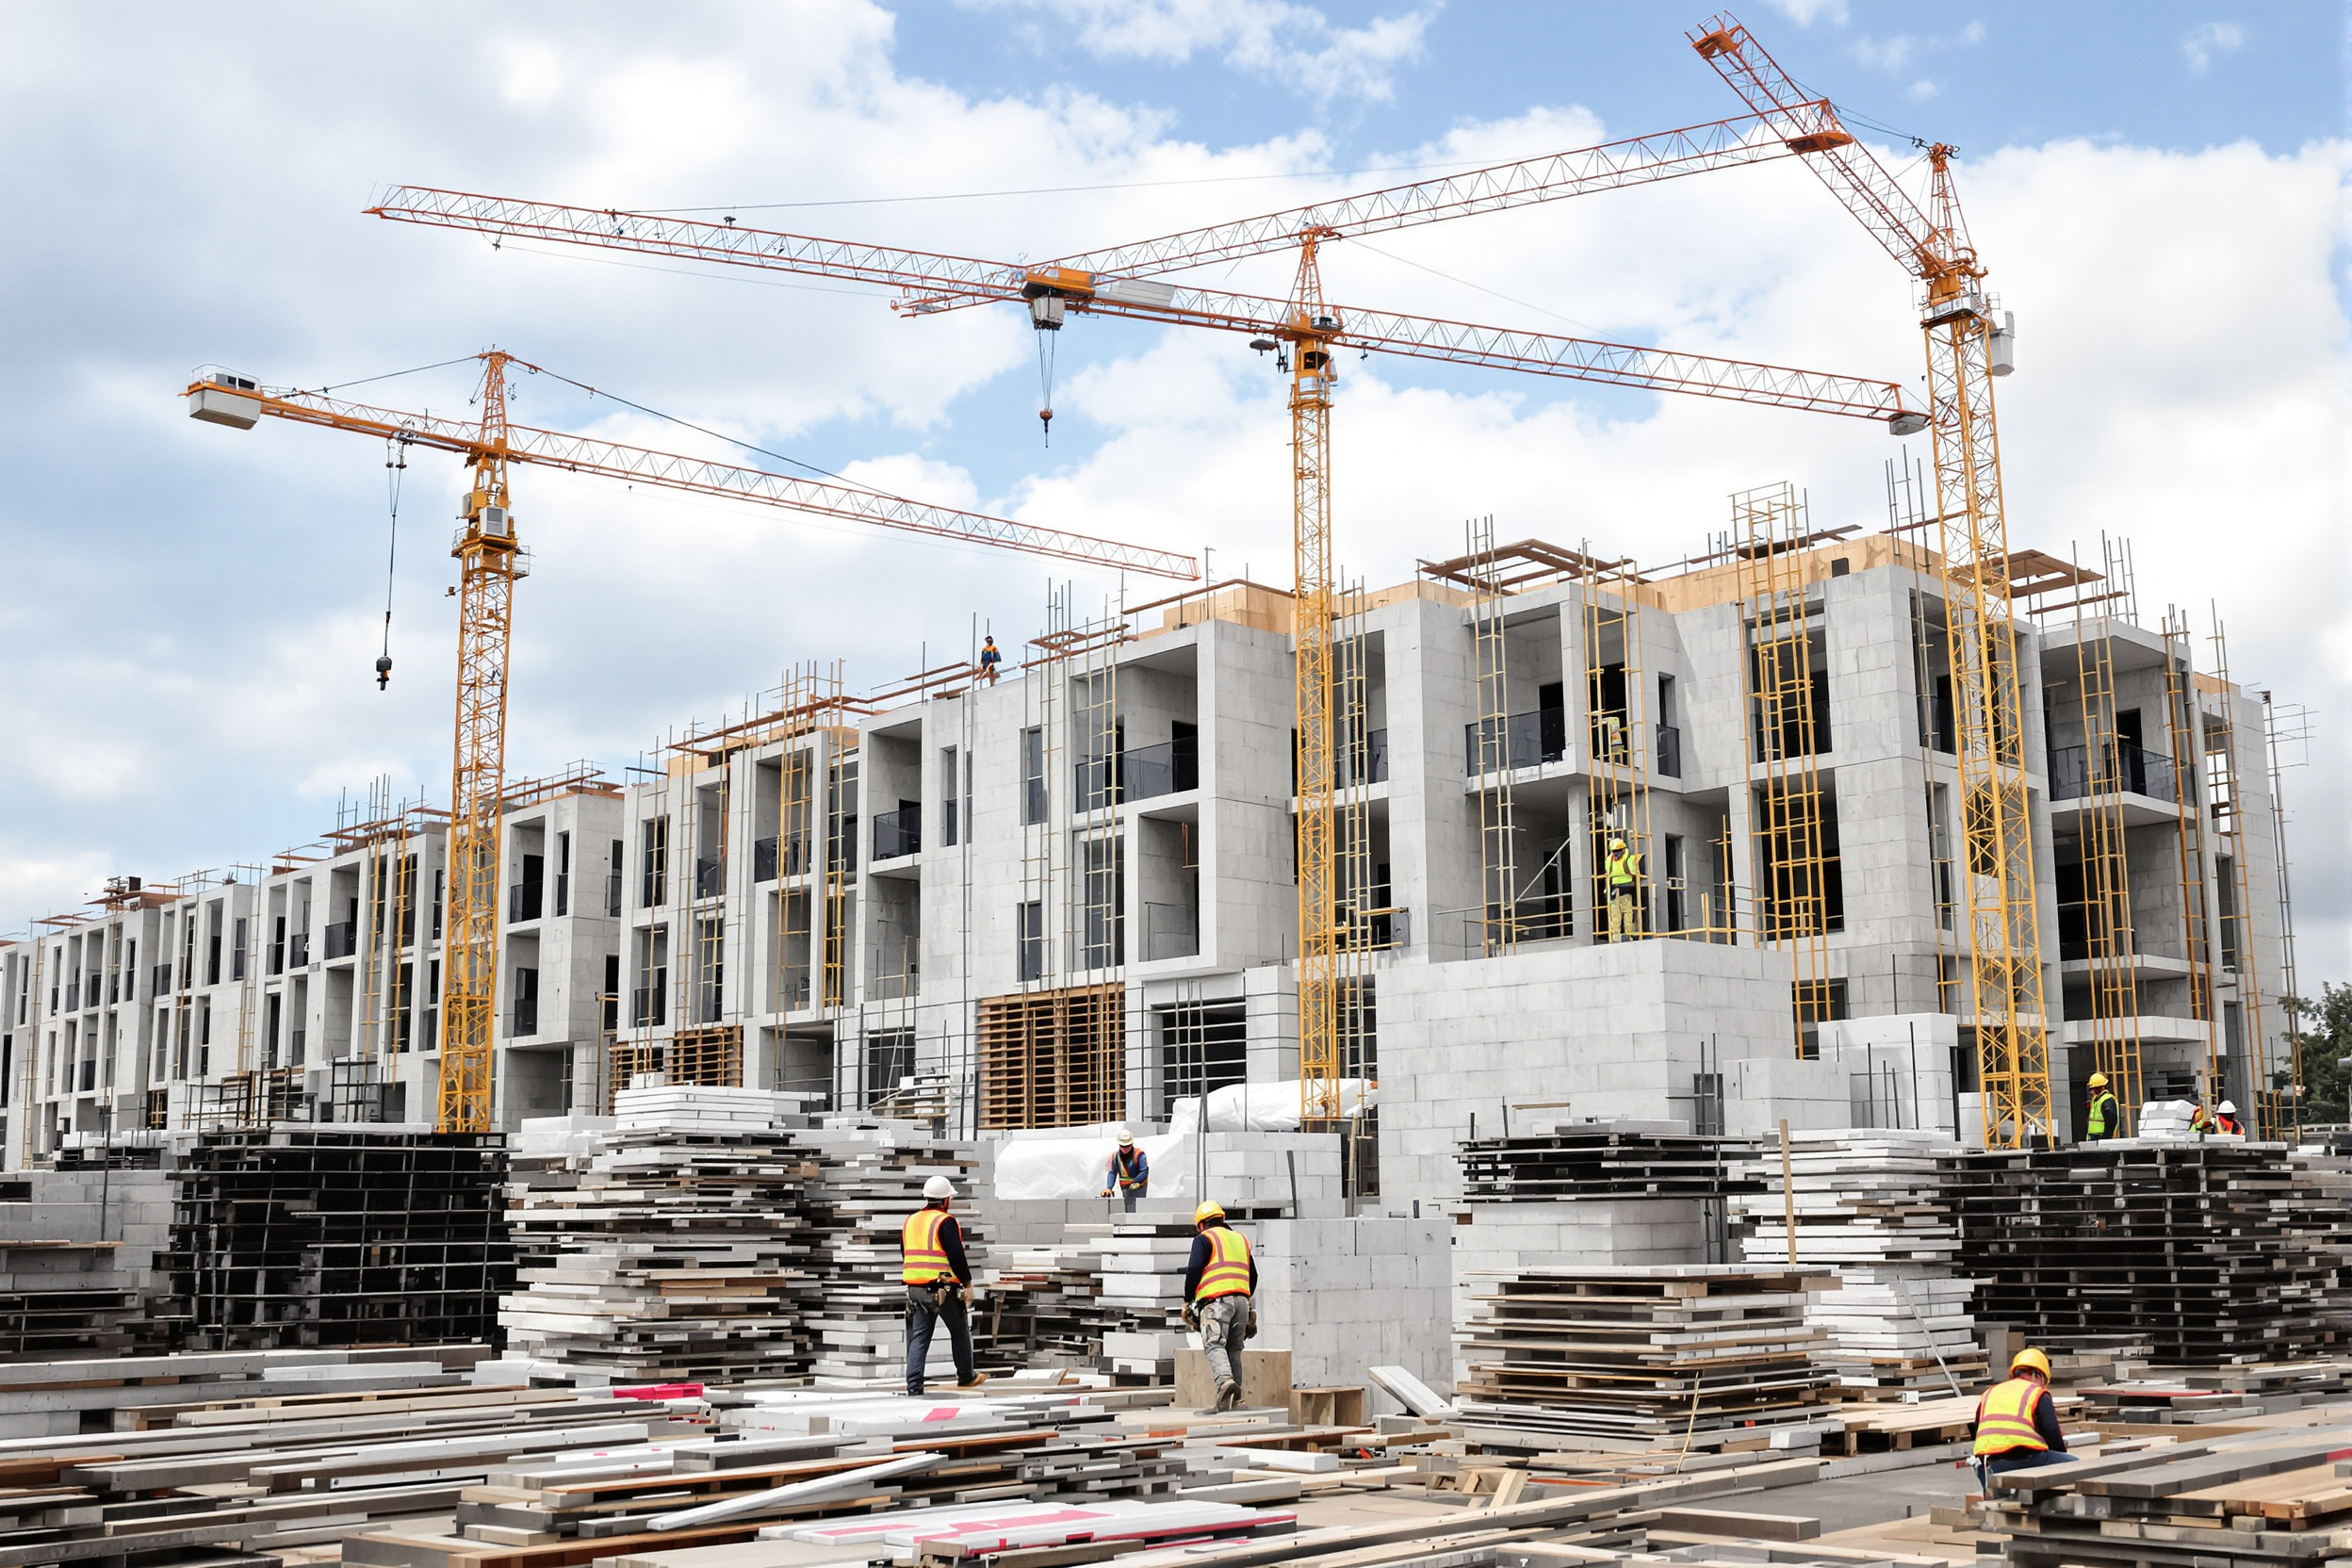
Le secteur du bâtiment subit en 2025 un net ralentissement, avec des baisses d'activité comprises entre -1,2% et -5,6% selon les segments. Ce repli confirme les difficultés persistantes qui touchent la construction depuis plusieurs trimestres.
- Production en baisse : Le BTP enregistre une chute préoccupante de -9,1% de sa production globale entre les trimestres 2024 et 2025, révélant les défis du secteur
- Crise du logement : Le résidentiel recule de -1%, même si le logement collectif montre certaines améliorations
- Difficultés dans le non-résidentiel : Les constructions non résidentielles baissent de -1,5%, particulièrement pour les bureaux et commerces
- Signes d'amélioration : Certains indicateurs montrent un ralentissement de la dégradation, laissant entrevoir une possible stabilisation
Cette tendance traduit la profonde mutation en cours dans le bâtiment. La rénovation énergétique tend à supplanter progressivement les constructions neuves, forçant les entreprises à revoir leurs stratégies commerciales face à cette nouvelle donne.
Avec environ 381 000 entreprises (dont 95% de très petites entreprises), la fragmentation extrême du secteur le rend particulièrement sensible aux soubresauts économiques. Cette dispersion rend surtout les petites structures vulnérables aux problèmes de trésorerie en cas de variations brutales de la demande.
Emploi et marges en 2025
Les prévisions du BTP 2025 concernant l'emploi révèlent une détérioration notable, avec près de 33 000 emplois supprimés (-2,4% des effectifs) au premier trimestre 2025. Les salariés en CDI représentent la majorité de ces suppressions de postes.
Les marges des entreprises sont également sous pression : avec des coûts de production en hausse de +1,4% et des prix de vente en baisse de -1,1%, le taux de marge opérationnelle perd environ 0,5 point. Une situation qui oblige de nombreuses sociétés à repenser leur modèle économique en profondeur.
Quelles prévisions pour le bâtiment
L'évolution du bâtiment en 2025 pourrait suivre deux voies divergentes. Le scénario pessimiste prévoit une intensification de la crise (baisse d'activité de -5 à -6%), avec davantage de fermetures d'entreprises et une aggravation de la pénurie de main-d'œuvre qualifiée.
Le scénario optimiste, quant à lui, mise sur une reprise progressive, à condition que plusieurs facteurs soient réunis : baisse continue des taux d'intérêt, maintien des investissements publics dans la rénovation, et modernisation des méthodes de travail. Cependant, cette relance nécessiterait un cadre réglementaire stable et un soutien accru des pouvoirs publics.
Tendances bâtiment 2025
Le paysage du bâtiment français se transforme en 2025 avec des évolutions contrastées selon les secteurs. Certains segments montrent des signes encourageants de reprise tandis que d'autres peinent toujours à décoller. Une analyse fine s'impose pour comprendre ces tendances 2025 divergentes.
Logement neuf en reprise
Le marché de la construction neuve reprend des couleurs après une période difficile. Selon les données du BTP France , on note une nette amélioration : les lancements de chantiers progressent entre +7,7 % et +13,1 %, et les autorisations grimpent de +11,9 % à +22,7 %. Cette dynamique repose essentiellement sur le logement collectif .
- L'essor du collectif : Ce secteur tire la croissance (+10,5 % à +12,1 %), boosté par les initiatives d'Action Logement et CDC Habitat
- L'individuel en retrait : La construction de maisons repart plus timidement (+3,1 % à +4,4 %), aidée par le retour du PTZ en zones B2 et C
- Un crédit plus accessible : Les prêts immobiliers pour le neuf explosent (+52,5 % sur trois mois fin avril 2025 ), montrant l'impact des assouplissements financiers
- Des territoires qui divergent : Les zones B1, B2 et C bondissent (+14 % à +16 % d'autorisations) contrairement aux zones tendues A-Abis qui stagnent (+1 %)
Plusieurs facteurs expliquent ce rebond. Les taux d'intérêt moyens sont descendus à 3,07 % en avril 2025, facilitant l'accès au crédit. Parallèlement, les mesures gouvernementales comme l'extension du PTZ commencent à dynamiser la demande .
Les comportements d'achat évoluent fortement. Les ventes de maisons individuelles bondissent de 45,1 % en glissement annuel sur trois mois fin juin 2025 , alors que les ventes des promoteurs reculent de 8,6 %. Ce basculement traduit la fin du dispositif Pinel et un attrait croissant pour l'habitat personnalisé.
Non‑résidentiel et rénovation
Le secteur tertiaire présente un bilan contrasté, reflet des tendances 2025 en cours. Si les autorisations augmentent (+5,6 % à +6,2 %), les chantiers qui démarrent peinent à suivre. Ce décalage montre que les investissements des entreprises mettent du temps à se concrétiser.
Les bureaux restent le point noir, avec des surfaces lancées en chute libre (-10,9 % à -14,9 %), conséquence des nouvelles organisations de travail. À l'inverse, certaines activités industrielles résistent mieux, notamment grâce aux relocalisations et aux projets liés à la transition énergétique.
La rénovation maintient quant à elle un bon rythme, soutenue par les incitations fiscales et les obligations de performance énergétique. Ce segment continue d'offrir des opportunités pour les acteurs du BTP .
Nouveautés bâtiment et RE2020
Le secteur du bâtiment vit une véritable révolution, portée par les nouvelles exigences réglementaires et les progrès technologiques. La RE2020 devient peu à peu inévitable, tandis que les innovations se multiplient pour répondre aux défis de la construction durable. Ces transformations modifient profondément les méthodes du BTP et ouvrent de nouveaux marchés.
Nouveauté dans le BTP 2025
L'année 2025 s'annonce comme une période charnière pour les entreprises du secteur. La digitalisation des chantiers prend un coup d'accélérateur, avec le BIM qui devient incontournable. Les solutions numériques de gestion de projet et l'impression 3D se généralisent pour mieux planifier les travaux et contrôler les budgets.
La préfabrication gagne du terrain dans la construction , offrant des gains de temps et une amélioration de la qualité. Ces nouvelles approches donnent un avantage décisif aux sociétés qui modernisent leurs pratiques.
La sous-traitance évolue elle aussi considérablement. Utilisée par environ 50% des entreprises comme levier de flexibilité, elle fait désormais l'objet d'une régulation plus stricte. Les propositions visant à limiter les niveaux de sous-traitance à deux maillons cherchent à garantir la qualité et les délais sur les chantiers , tout en équilibrant les relations entre donneurs d'ordre et sous-traitants.
Matériaux bas carbone bâtiment
L'application de la RE2020 et bas carbone entraîne une augmentation des coûts évaluée à 7,5% dans le résidentiel, mais crée parallèlement de nouvelles opportunités commerciales. Les obligations environnementales qui se renforceront d'ici 2028 obligent les professionnels à repenser complètement leurs méthodes de construction .
Les matériaux biosourcés et bas carbone progressent rapidement même s'ils ne représentent encore qu'environ 2% du marché. Le bois, les isolants naturels et les bétons à faibles émissions constituent des niches prometteuses pour les entreprises qui anticipent ces changements.
Cette transition n'est pas sans difficultés. Le manque de FDES et de PEP pour certains produits expose les professionnels à des risques de non-conformité si la production de fiches environnementales ne suit pas le rythme des évolutions réglementaires.
Compétences et RGE bâtiment
Les tensions sur l'emploi révèlent d'importants besoins en formation et en montée en compétences. Les métiers techniques (maçonnerie, plâtrerie, électricité, plomberie) restent sous pression, nécessitant un renforcement des dispositifs d'apprentissage et des certifications professionnelles.
L'obtention du label RGE devient stratégique pour les entreprises qui veulent se positionner sur la rénovation énergétique. La VAE est particulièrement attendue pour certifier rapidement les artisans expérimentés et développer l'offre de services spécialisés.
Face à ces défis, les entreprises diversifient leurs stratégies : regroupements pour répondre aux marchés publics, diversification vers la rénovation BBC, développement d'offres bas carbone... Autant de leviers pour rester compétitifs et saisir les opportunités de cette reprise sectorielle.
Indicateurs clés du bâtiment
Le secteur de la construction présente des signes contrastés, avec à la fois des progrès encourageants et des difficultés qui persistent. Ces indicateurs du bâtiment donnent une photographie précise du marché actuel et aident à anticiper son évolution dans les prochains mois.
Crédit et autorisations dans le bâtiment
Le marché du logement et du crédit montre une nette amélioration depuis le début d'année. En avril 2025 , les taux d'intérêt immobiliers se stabilisent autour de 3,07 %, rendant ainsi les projets d'achat plus abordables pour les particuliers. Cette baisse des taux contribue activement à la reprise du secteur.
Les projets se multiplient avec des chiffres encourageants. Les autorisations de construire des logements progressent entre +4,9 % et +16,2 %, tandis que les mises en chantier augmentent de +7,8 % à +13,1 %. Ces données positives laissent entrevoir une consolidation de l'activité dans les mois à venir.