La fiscalité Airbnb 2025 introduit des modifications importantes pour les propriétaires exploitant un meublé de tourisme. Nous vous présentons ici les nouveaux seuils et règles en vigueur afin d'optimiser au mieux vos revenus Airbnb.
Comment déclarer vos revenus Airbnb en 2025
Vos revenus sont considérés comme des bénéfices industriels et commerciaux et requièrent une attention particulière lors de la déclaration. Vous devez déclarer vos revenus de location meublée auprès de l'administration fiscale en utilisant le formulaire spécifique 2042-C-PRO.
Régime micro-BIC : abattements et nouveaux plafonds
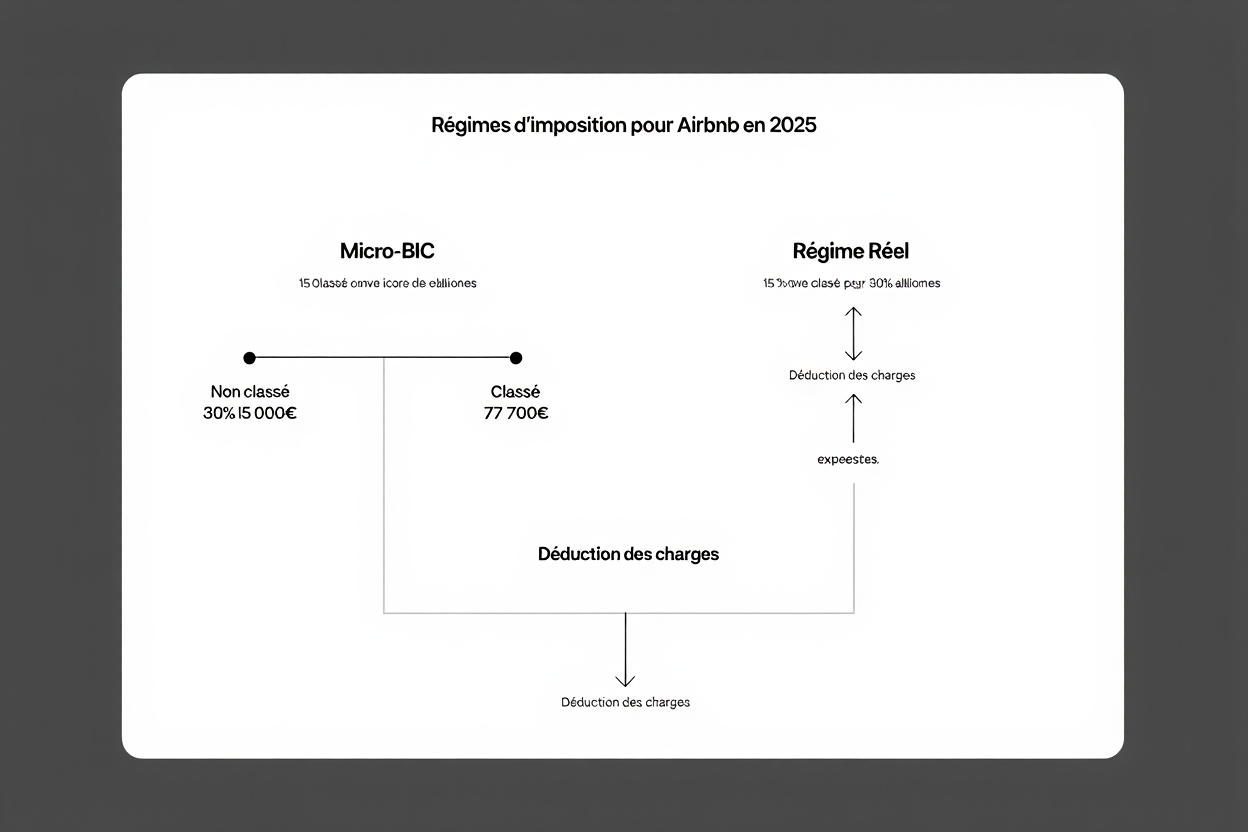
Pour une location meublée non classée, l'abattement fiscal est considérablement réduit, passant de 50 % à seulement 30 % cette année. De plus, le plafond des recettes locatives pour rester sous le régime micro-bic est abaissé à 15 000 euros.
- Abattement réduit à 30 % : Les propriétaires de biens non classés ne bénéficient plus que d'une déduction forfaitaire de 30 % sur leurs revenus locatifs.
- Nouveau plafond à 15 000 € : Si vous dépassez ce montant annuel, le passage au régime réel d'imposition devient obligatoire.
- Exemple concret : Pour 20 000 € de recettes, l'abattement de 30 % permet de déduire 6 000 €, ce qui laisse un revenu imposable de 14 000 €.
Cette réforme a clairement pour objectif d'encourager les loueurs à obtenir le statut officiel de meublé de tourisme classé, ce qui leur permettrait de conserver un abattement plus avantageux de 50 %.
Différence fiscale entre meublés classés et non classés
Le traitement de vos revenus Airbnb diffère significativement selon que votre logement dispose ou non d'un classement officiel. Cette distinction traduit la volonté du gouvernement de professionnaliser le secteur de la location saisonnière.
Les logements classés conservent l'avantage d'un abattement de 50 %, avec un plafond de 77 700 € pour le micro-bic. Cette fiscalité Airbnb 2025 favorise donc nettement les hôtes qui s'engagent dans une démarche de qualité reconnue.
| Type de meublé | Abattement | Plafond micro-BIC | Régime au-delà |
| Meublé non classé | 30 % | 15 000 € | Régime réel obligatoire |
| Meublé classé | 50 % | 77 700 € | Régime réel obligatoire |
Si vous dépassez ces seuils, le régime réel s'applique automatiquement, vous contraignant à déduire vos charges réelles. Bien que plus complexe, ce mode d'imposition nécessite une comptabilité précise et l'utilisation du formulaire 2031-SD.
Formulaire 2042-C-PRO : mode d'emploi pour Airbnb
Le formulaire 2042-C-PRO reste essentiel pour déclarer votre activité de location en meublé de tourisme auprès des impôts. Il doit être joint annuellement à votre déclaration classique d'impôt sur le revenu.
Renseignez la section des bénéfices industriels et commerciaux en y indiquant le montant brut de vos revenus locatifs annuels. Pensez également à y inscrire votre numéro SIRET ainsi que l'adresse exacte du bien concerné pour l'administration fiscale.
Micro-BIC ou régime réel : quel choix en 2025
L'arbitrage entre le régime simplifié et le régime réel est déterminant pour la rentabilité de votre location meublée saisonnière. Votre choix doit reposer sur une analyse minutieuse de vos charges, de vos recettes locatives et de vos objectifs à long terme.
Seuils et critères de bascule entre les régimes
Les plafonds de revenus qui conditionnent le passage d'un régime à l'autre dépendent du classement ou non de votre bien. Pour une location meublée saisonnière non classée, vous pouvez bénéficier de la simplicité du micro-bic tant que vos revenus restent inférieurs à 15 000€.
- Seuils automatiques : Le basculement vers le régime réel d'imposition devient obligatoire dès que vos recettes locatives dépassent 15 000€ (pour un bien non classé) ou 77 700€ (pour un bien classé).
- Bascule instantanée : Ce changement s'effectue immédiatement après le dépassement du seuil, imposant des obligations comptables plus strictes et la production de la déclaration 2031-SD.
- Engagement durable : Une fois entré dans le régime réel, vous devez le conserver pendant deux années civiles complètes avant de pouvoir revenir au micro-bic.
L'adoption du régime réel d'imposition est une obligation légale dès lors que vos encaissements excèdent le plafond correspondant à votre type de logement. Cette transition s'applique automatiquement à tous les propriétaires concernés, sans possibilité de dérogation.
Avantages du régime réel pour votre location meublée saisonnière
Opter pour le régime réel est souvent pertinent si vos charges réelles sont supérieures à l'abattement forfaitaire du micro-bic. Il est essentiel d'évaluer si ce mode d'imposition vous permet effectivement de réduire votre fiscalité globale.
Ce régime autorise la déduction des intérêts d'emprunt, des frais de gestion, des assurances, des travaux et des charges de copropriété. En soustrayant ces dépenses et les amortissements, vous diminuez sensiblement votre base imposable, contrairement au forfait classique.
- Déduction intégrale des charges : Chaque euro engagé pour votre activité réduit directement votre revenu imposable, contrairement à l'abattement fixe du micro-bic.
- Amortissements du bien : Vous pouvez déduire annuellement environ 2 à 3% de la valeur du bâti, ce qui peut générer des économies d'impôt substantielles.
- Avantage seuil de rentabilité : Le régime réel devient financièrement avantageux dès lors que vos charges et amortissements dépassent 30% de vos revenus bruts.
Notez que l'option pour le régime réel reste accessible sur une base volontaire, même si vos revenus sont inférieurs aux seuils de basculement. Il vous suffit de compléter le formulaire 2031-SD, ce qui vous engage pour une durée minimale de deux ans.
Impact des amortissements sur la revente du bien
Avec l'entrée en vigueur de la loi de finances 2025, les règles évoluent : les amortissements déduits pendant la période de location meublée sont maintenant réintégrés au moment de la vente. Cette disposition augmente sensiblement le montant de votre plus-value imposable.
Il est essentiel d'anticiper cette incidence financière avant d'opter pour le régime réel. Par exemple, 100 000€ d'amortissements cumulés sur un bien vendu 350 000€ peuvent faire grimper la base imposable de 43 750€ à 143 750€.
Pour atténuer cet impact fiscal, pensez à conserver le bien au-delà de 30 ans ou à le transformer en résidence principale avant la vente. Une planification rigoureuse de votre stratégie de sortie est indispensable pour optimiser cette nouvelle donne issue de la loi de finances 2025.
Micro-BIC et revenus Airbnb en 2025
En 2025, la fiscalité Airbnb reste organisée autour de deux régimes distincts, conçus pour convenir à différents profils de propriétaires. Il est essentiel de déterminer qui peut encore bénéficier du micro-BIC et sous quelles conditions, afin de bien préparer le calcul de vos impôts et de respecter vos futures obligations déclaratives.
Qui reste au micro-BIC en 2025
Vous restez automatiquement sous le régime du micro-BIC si vos revenus locatifs annuels ne dépassent pas 15 000 € pour les logements non classés, ou 77 700 € pour les locations meublées de tourisme classées. Ce dispositif simplifié vise à éviter une gestion comptable trop complexe pour les propriétaires aux revenus modestes.
Toutefois, la fiscalité Airbnb 2025 impose une vigilance accrue sur ces seuils. Le moindre dépassement, même faible, vous fait basculer vers le régime réel, ce qui entraîne une comptabilité plus rigoureuse et des formalités administratives supplémentaires.
Déclarer ses revenus Airbnb correctement
Pour déclarer ses revenus provenant d'Airbnb, vous devez utiliser le formulaire n°2042-C-PRO et y indiquer les sommes brutes perçues, avant toute application d'abattement. Cette démarche s'effectue directement dans le cadre de votre déclaration annuelle d'impôt sur le revenu.
Dans le cas d'une location meublée saisonnière, assurez-vous de renseigner correctement la case dédiée aux « Revenus BIC » pour faciliter le contrôle de votre dossier par l'administration. Pensez également à y inclure les informations clés, comme l'adresse du bien loué et votre numéro SIRET.
Charges, CFE et prélèvements sociaux
Notez que la Cotisation Foncière des Entreprises (CFE) devient due dès que vous commencez à percevoir vos premiers revenus Airbnb ou revenus locatifs. Il est prudent d'anticiper cette charge obligatoire dans vos prévisions budgétaires, quelle que soit l'ampleur de votre activité de location meublée.
Enfin, les prélèvements sociaux s'élèveront à 17,2 % de votre bénéfice net (après abattement) en 2025. Ces contributions s'ajoutent à l'impôt classique, ce qui augmente sensiblement le poids fiscal global sur vos revenus.
Optimiser micro-bic ou réel revenus Airbnb
Le choix entre le régime micro-bic et le régime réel pour vos revenus Airbnb nécessite une analyse précise de votre situation. Il est essentiel d'effectuer des simulations avec vos chiffres réels avant de prendre une décision définitive.
Micro-bic versus réel en pratique
En matière de location meublée de tourisme fiscalité pour 2025, une comparaison minutieuse entre ces deux régimes s’impose. Par exemple, pour 20 000 € de revenus non classés, le régime micro-bic applique un abattement forfaitaire de 50 %, ce qui laisse 10 000 € imposables. Le régime réel, quant à lui, devient avantageux dès que vos charges dépassent 10 000 €.
- Micro-BIC simplifié : Ce régime offre un abattement automatique, sans tenue d’une comptabilité complexe. Une simple déclaration suffit, ce qui le rend idéal pour des revenus Airbnb modestes ou lorsque les charges sont limitées.
- Régime réel détaillé : Il exige une comptabilité rigoureuse et la conservation de tous les justificatifs, mais permet de déduire l’intégralité de vos dépenses professionnelles réelles.
- Seuil d'équilibre : Dès que vos charges représentent 50 % de vos revenus bruts, opter pour le régime réel devient plus intéressant financièrement que le forfaitaire.
Il faut calculer attentivement l’ensemble de vos dépenses annuelles, comme les intérêts d’emprunt, les travaux d’entretien, les frais de gestion locative ou les assurances. Un meublé de tourisme financé par crédit, générant des charges élevées, rend souvent le régime réel bien plus attractif.